Un projet de vie
On définit d'abord le mode de vie souhaité, la date visée, puis on calcule le financement nécessaire et on épargne en conséquence.
Évaluez vos droits, chiffrez votre budget et découvrez les leviers pour préparer sereinement un départ anticipé.
Imaginez une retraite avec des revenus réguliers et du temps pour voyager, pratiquer vos passions ou profiter de vos proches. L'âge de départ « classique » recule, mais de plus en plus de personnes cherchent à partir plus tôt, à leur rythme.
On définit d'abord le mode de vie souhaité, la date visée, puis on calcule le financement nécessaire et on épargne en conséquence.
Certains dispositifs permettent de partir avant l'âge légal, par exemple la carrière longue, le handicap ou l'incapacité permanente.
Retraite progressive, temps partiel, cumul emploi-retraite ou projet associatif : on peut alléger son activité sans la quitter totalement.
Une inaptitude ou un problème de santé peut précipiter un départ. Mieux vaut y réfléchir en amont, notamment pour la prévoyance.
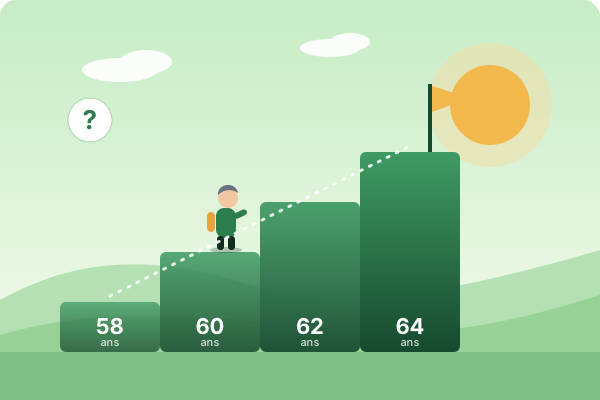
Les âges à connaître. La loi de 2023 relève progressivement l'âge légal de 62 à 64 ans, mais cette montée en charge a été suspendue jusqu'au 1er janvier 2028 par la loi de financement de la sécurité sociale pour 2026. Votre âge exact dépend de votre année de naissance : vérifiez-le sur info-retraite.fr.
La réglementation évolue régulièrement : vérifiez les règles en vigueur sur les sites officiels.
Quatre étapes pour passer de l'idée à un plan chiffré.
Rassemblez toutes vos informations de retraite.
Avant la pension, que pourrez-vous mobiliser ?
Additionnez ensuite tous ces postes pour estimer votre budget annuel de retraite.
La réponse tient en une comparaison : ce dont vous aurez besoin chaque année, face à ce que vos droits et votre épargne peuvent financer.
Pour savoir si votre projet est réaliste :
Si vous avez commencé à travailler très jeune, vous pouvez partir plus tôt, sous réserve d'avoir validé suffisamment de trimestres cotisés.
| Début d'activité | Départ possible dès |
|---|---|
| Avant 16 ans | 58 ans |
| Avant 18 ans | 60 ans |
| Avant 20 ans | 62 ans |
| Avant 21 ans | 63 ans |
Conditions de trimestres cotisés à vérifier selon votre génération.
Si vous partez sans la durée d'assurance requise (et avant 67 ans), votre pension de base est réduite par une décote (1,25 % par trimestre manquant, dans la limite de 20 trimestres). À l'inverse, travailler au-delà donne droit à une surcote.
Un calcul indicatif pour mesurer l'écart à financer avant votre pension.
Plus vous commencez tôt, plus vous avez de leviers. La pension de base seule ne permet généralement pas de maintenir son niveau de vie, surtout en cas de départ anticipé.
Les intérêts composés font grossir un capital investi sur longue durée, même avec des versements modestes.
Les versements volontaires sur un Plan d'épargne retraite (PER) peuvent être déduits du revenu imposable, dans la limite de plafonds. À étudier selon votre taux d'imposition.
Intéressement, participation et abondement sur l'épargne salariale peuvent alimenter votre PER ou votre PEE.
Un capital disponible vous laisse libre de choisir votre date de départ, de lever le pied ou de financer un projet.
La pension de base (régime général pour les salariés du privé) se déclenche à partir de l'âge légal de départ, ou plus tôt dans certains cas.
Le principe : salaire annuel moyen (25 meilleures années) × taux × trimestres validés ÷ durée requise. Le taux plein est de 50 %.
À retenir : demandez votre retraite plusieurs mois avant la date souhaitée, en ligne sur lassuranceretraite.fr ou info-retraite.fr.
En France, la retraite « privée » comprend la retraite complémentaire obligatoire (Agirc-Arrco pour les salariés du privé) et l'épargne retraite individuelle ou collective, comme le PER.
Elle se calcule en points. Si vous partez dès le taux plein sans attendre un an de plus, une minoration temporaire jusqu'à 10 % pendant trois ans peut s'appliquer, sauf exceptions. Une majoration est possible si vous différez votre départ.
L'épargne est en principe disponible à la retraite, en rente ou en capital (selon l'origine des versements). Les sommes versées sur un PER sont bloquées jusque-là, ce qui impose d'anticiper.
| Situation | Remarque |
|---|---|
| Décès du conjoint ou du partenaire de PACS | Déblocage possible |
| Invalidité (2e ou 3e catégorie) du titulaire, de ses enfants, du conjoint | Déblocage possible |
| Surendettement | Sur demande de la commission ou du juge |
| Expiration des droits à l'assurance chômage | Non indemnisé |
| Cessation d'activité non salariée après liquidation judiciaire | Déblocage possible |
| Acquisition de la résidence principale | Pour les versements volontaires et certains autres versements ; pas pour les cotisations obligatoires |
Le régime fiscal de la sortie dépend de l'origine des versements et du mode de sortie. Un professionnel peut vous aider à arbitrer.
Sur info-retraite.fr, avec FranceConnect : il regroupe vos droits de tous les régimes.
Oui, mais avec une décote si vous n'avez pas la durée requise. Vous pouvez aussi financer l'écart avec votre épargne et passer à une retraite progressive.
Aux caisses de retraite (entretien information retraite), puis à un professionnel habilité (conseiller en gestion de patrimoine, avocat, expert-comptable) pour une analyse personnalisée.
Oui, l'entretien initial est gratuit et sans engagement. Voir les conditions des services.
Téléchargez notre guide ou échangez avec un conseiller.
« Votre feuille de route vers une retraite anticipée » : un guide pratique pour préparer votre départ.
30 minutes avec un conseiller, gratuites et sans engagement.